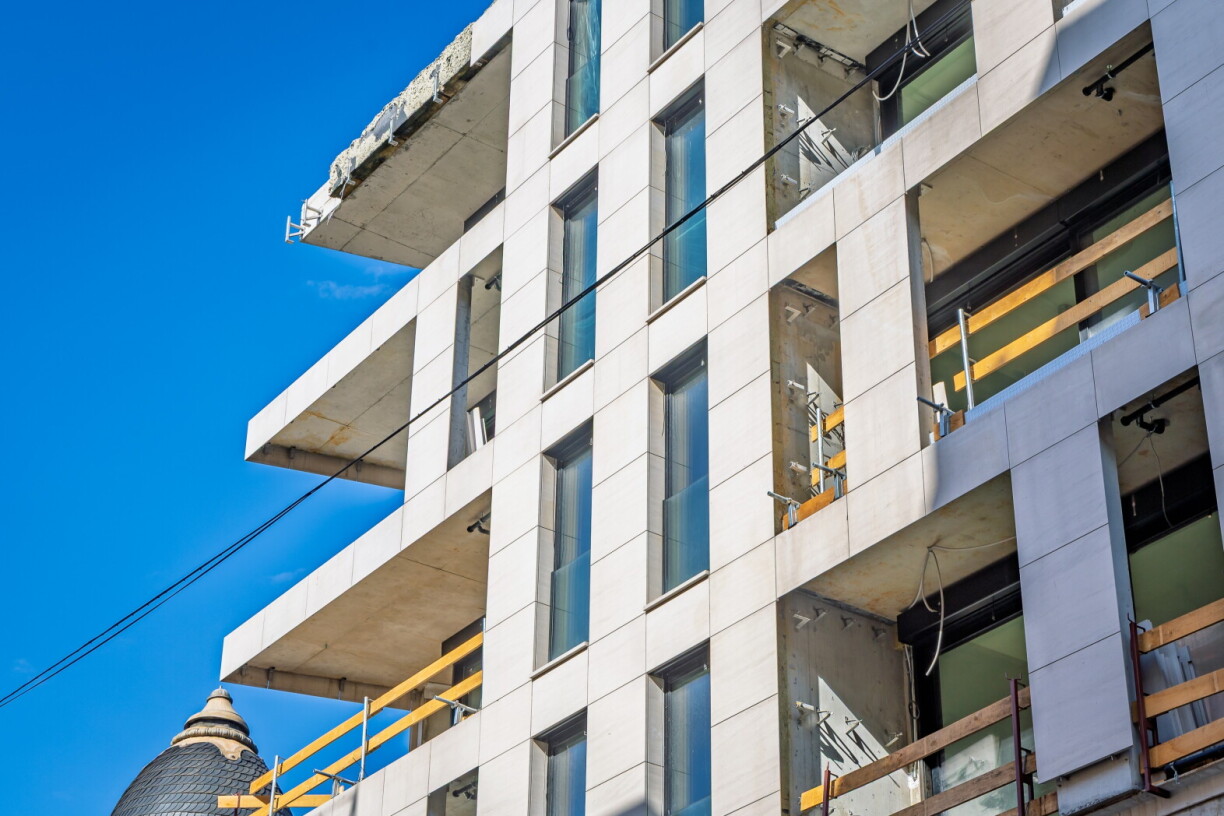
Acheter en VEFA n'a jamais été à la portée de tout le monde. C'est d'autant plus vrai depuis que les taux d'intérêt ont augmenté. Mais depuis quelques années, ce n'est plus seulement le prix des VEFA qui est remis en cause. C'est toute la réglementation sur laquelle se repose ces ventes. Et pour cause: la situation des acquéreurs peut très rapidement se dégrader lorsqu'un chantier n'avance pas comme prévu. On l'a vu à travers notre série intitulée "Quand la VEFA tourne au cauchemar".
Me Guvence et Me Bucci sont très familiers avec ce genre d'affaires. Leur cabinet a traité, ces dernières années, plus d'une soixantaine de dossiers similaires. De quoi leur donner une véritable vue d'ensemble sur la législation en place, les garanties en vigueur et les problématiques du marché. Il nous ont d'ailleurs tous deux très vite livré le même constat: la législation VEFA n'est plus adaptée au marché actuel. Pas étonnant quand on sait qu'elle date de ... 1976.
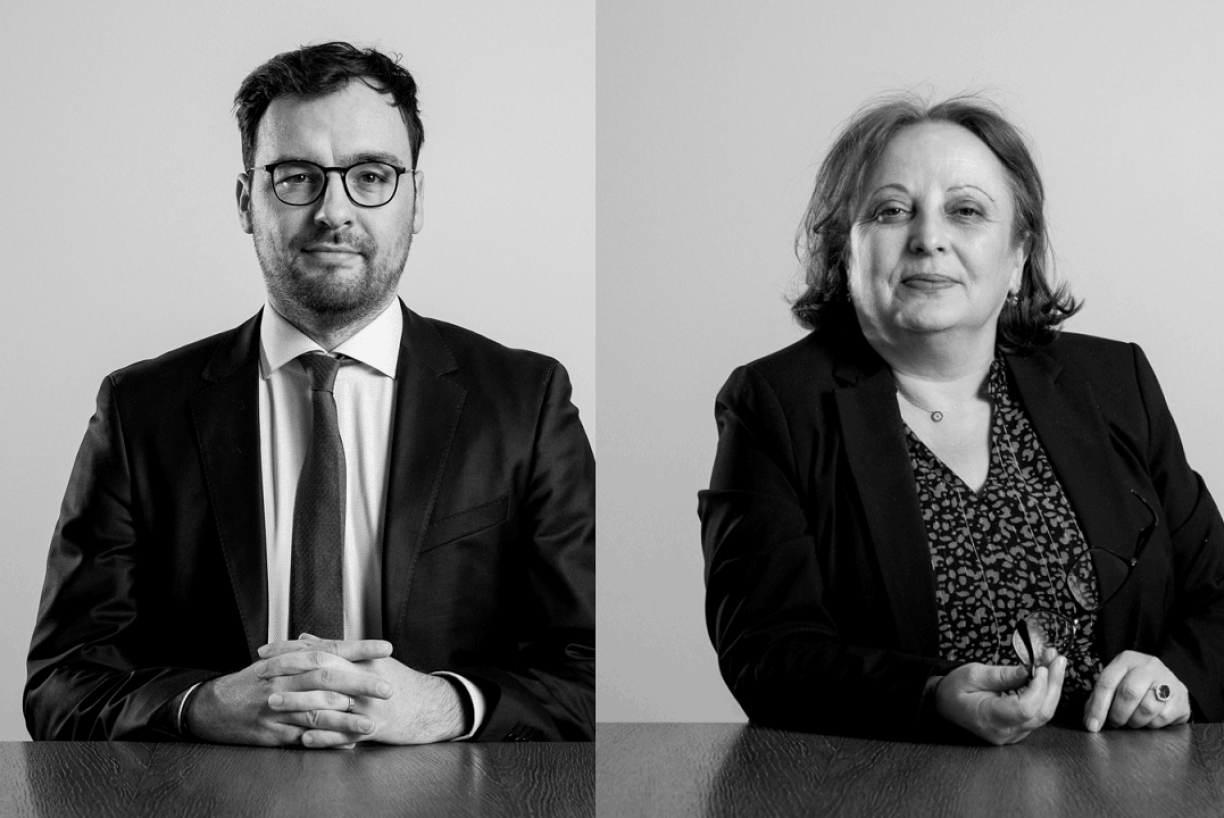
Les deux avocats se sont entretenus avec RTL Infos afin d'identifier les problèmes majeurs de la VEFA, tel qu'elle existe aujourd'hui. Car, rappelons-le: le gouvernement promet depuis des années de réformer la loi VEFA. Il a, de surcroit, récemment annoncé qu'il présenterait un projet de réforme pour la garantie d'achèvement avant la fin de l'année. On peut donc en déduire que le système actuel restera d'actualité pendant un bon moment.
Au Luxembourg, les problèmes peuvent apparaître dès le début des tractations entre acquéreur et agent/promoteur. Me Bucci explique que de nombreux professionnels du secteur de l'immobilier méconnaissent une disposition légale pourtant fondamentale à la VEFA. "Ils intitulent à tour de bras les documents comme des compromis de vente" qui comprennent "un engagement ferme" et prévoient une pénalité dans le cas d'une résiliation de l'un ou l'autre parti.
Hors, l'avocat est formel là-dessus, "ces conventions sont strictement interdites en matière de VEFA". Ce qui devrait être la règle en la matière, c'est le contrat de réservation, souligne-t-il. Il s'agit d'une convention qui donne un droit de préférence à l'acquéreur. "Il n'y a pas cette obligation ferme et définitive d'un côté de réaliser la construction et d'un autre d'acquérir. Il n'y a pas de force contraignante contrairement à un compromis de vente classique", clarifie-t-il.
Me Bucci rappelle dans ce contexte que la Cour d'appel a récemment pris position sur la question, en confirmant que les compromis de vente ne s'appliquaient pas à la VEFA. "Il y a une confusion à la base, entre vente classique et VEFA", explique l'avocat. Nous lui avons posé la question d'une éventuelle nullité du contrat lorsqu'on a signé un compromis de vente pour une VEFA.
Et la réponse est oui. Il précise que "seul l'acquéreur peut soulever cette nullité". De quoi ouvrir une porte à ceux qui auraient signé en hâte un compromis de vente et qui souhaiteraient se rétracter. Attention cependant, il faut intervenir avant la signature de l'acte notarié. Autrement, il sera trop tard.
"Quand on a commencé à mettre notre nez là-dedans, on s'est rendus compte de l'étendue du problème", a immédiatement réagi Me Guvence. Il est important de préciser que les problèmes rencontrés sur le marché immobilier luxembourgeois sont relativement récents. En effet, au fil de nos reportages sur les faillites dans la VEFA, on nous a répété à plusieurs reprises que la garantie d'achèvement n'avait jamais (ou très rarement) été activée au Luxembourg avant 2023.
Ce qui explique pourquoi les lacunes de ce mécanisme n'ont fait surface que très récemment. Dans ce contexte, l'avocate a tenu à clarifier une chose. "Les garanties d'achèvement n'assurent pas l'achèvement du logement en cas de difficulté", a-t-elle insisté. Si cette déclaration peut paraître contre-intuitive, elle n'en est pas moins vraie. Car les garanties d'achèvement peuvent se substituer en garantie de remboursement, quand cela profite au garant.

C'est un problème de taille puisque dans la pratique, l'acquéreur n'a pas son mot à dire, "lorsqu'il y a une impossibilité matérielle et juridique de réaliser la construction" précise Me Bucci. Pour faire clair, si votre promoteur fait faillite après avoir coulé la première dalle, il n'est pas dans l'intérêt du garant d'essayer d'achever votre maison/résidence. Il optera très probablement pour un remboursement des travaux réalisés, ce qui lui coûtera beaucoup moins cher.
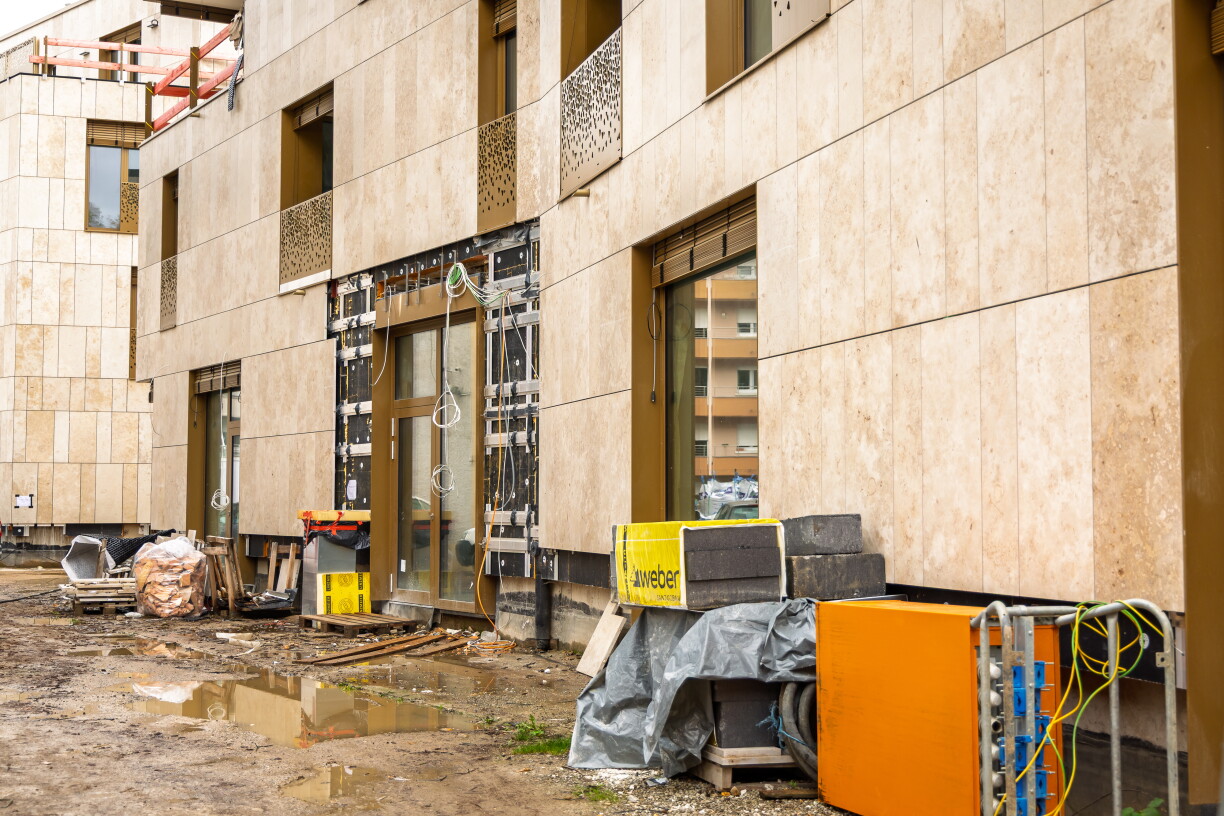
Quid de la quote-part terrain dans tout ça? Et bien, elle n'est pas remboursée. "On rembourse uniquement la valeur de la construction réalisée", explique Me Guvence. Connaissant les prix du foncier au Luxembourg, cela pose un problème de taille. D'autant plus lorsqu'on achète un appartement au sein d'une résidence. Les acquéreurs deviennent, de ce fait, "copropriétaires d'un trou dans le sol". Leurs chances de récupérer leur investissement deviennent dès lors quasi nulles.
Pas que la situation soit beaucoup plus favorable pour celui qui aurait acheté une maison en VEFA et qui est donc propriétaire unique du terrain. Dans la pratique, ceux-là se voient souvent proposer "des miettes" pour un foncier qu'ils ont payé au prix fort. Et cela pour une raison simple: les promoteurs savent qu'ils sont en difficulté et peuvent donc négocier le prix à la baisse.
Ensuite, pour arriver à l'activation de la garantie d'achèvement, le chemin est long et tortueux. "Ce sont des processus qui sont très durs à mettre en oeuvre, même pour les avocats. Il faut un constat d'inachèvement. Pour le faire, il faut que le promoteur soit d'accord à faire constater cet inachèvement (ce qui est rarement le cas, voir notre série "Quand la VEFA tourne au cauchemar"). Certains exigent une procédure de référé, c'est-à-dire une expertise."
Une procédure "hyper complexe" que les acquéreurs lésés s'épargneraient volontiers puisqu'elle peut durer plusieurs mois et parfois même des années, quand il y a un désaccord entre acquéreur et garant. Enfin, pour ceux qui sont arrivés jusqu'au bout de ce processus, il faut savoir que les surfacturations ne sont jamais prises en charges (voir le paragraphe ci-dessous).
C'est un point déterminant pour quiconque veut acheter un bien immobilier mais il est d'autant plus important que celui-ci soit correctement rédigé quand il s'agit de la VEFA. En effet, les reportages réalisés ces deux derniers mois par RTL Infos ont montré que plusieurs éléments pouvaient poser problème.
On pense notamment aux mentions concernant les tranches de paiement. Rappelons dans ce contexte que la loi VEFA est très claire là-dessus: les paiements sont à effectuer APRÈS l'achèvement des travaux. Jamais avant ou même pendant les travaux. Nous avons vu passer sous nos yeux de nombreux actes notariés qui étaient très vagues en la matière alors que la loi est très claire à ce sujet. Il est donc très important de relire attentivement l'acte notarié avant de le signer.
Les deux avocats rappellent également que l'acte notarié doit contenir obligatoirement un délai déterminé pour l'achèvement des travaux. Il faut dès lors prévoir une pénalité conventionnelle journalière en cas de retard, car ça, la loi ne le prévoit pas ("elle n'est pas obligatoire"). C'est d'ailleurs là "où le dossier pêche généralement quand on défend des acquéreurs, sur le point de la pénalité forfaitaire", signale Me Bucci.

"Si vous ne l'avez pas, vous devez apporter la preuve de votre préjudice réel et certain et ça peut être compliqué. Je vous donne une hypothèse: un jeune adulte dont c'est le premier achat et le bien n'est pas achevé six mois après la date prévue. Il a toujours ses parents mais il a un préjudice quand même. Cependant, il est difficilement chiffrable."
Il explique d'ailleurs que si le promoteur est un professionnel sérieux, il ne s'opposera pas à la fixation d'une pénalité journalière. "Sauf cas de force majeur, il tiendra son engament", commente-t-il. Il faut donc considérer cela comme un signal d'alarme si le promoteur refuse d'établir cette clause dans le contrat.
Me Guvence conjure les acquéreurs d'être vigilants. "Ils ne connaissent souvent pas la portée de ce qu'ils signent", lamente-t-elle. Elle ajoute: "Si vous avez des questions, des doutes, la signature de l'acte est le moment d'en parler. Le notaire a l'obligation de répondre à vos préoccupations."
Commençons par clarifier ce que sont les surfacturations. Il s'agit de factures qui ont été envoyées aux acquéreurs pour des travaux qui n'ont pas été réalisés. Dès lors que vous les avez payé, c'est de l'argent que vous aurez beaucoup de mal à récupérer. Certains diraient même qu'il est impossible de remettre la main dessus.
Dans le cas d'une garantie de remboursement, sachez que le garant n'est pas tenu de vous rembourser ces frais. "Le garant va vous dire, écoutez je ne paierai pas pour des travaux qui n'ont pas été réalisés", explique Me Bucci. C'est le concept que nous avons mentionné à quelques reprises dans les reportages précédents, "qui paie mal, paie deux fois." Alors gare à ce que vous payez. Vérifiez toujours que les travaux ont bien été réalisés avant de donner l'ordre à votre banque d'effectuer le paiement.
Les deux avocats estiment que si la loi doit être réformée, il faudrait un mécanisme permettant de faire constater par un tiers l'achèvement des travaux puis de libérer les fonds. "La France dispose déjà de ce système" souligne Me Guvence. Me Bucci souligne pour sa part les bienfaits d'un tel mécanisme pour les petits promoteurs qui n'auraient plus à courir derrière les mauvais payeurs.
Dans la théorie, ce travail pourrait être effectué par un expert en bâtiment ou un architecte, à chaque étape des travaux. "Mais qui paiera ces frais?", interroge Me Guvence qui craint que ceux-ci soient répercutés sur le prix de la vente. Et la dernière chose dont a besoin ce marché, c'est d'une nouvelle hausse des prix de l'immobilier. "C'est un problème qu'il faudrait régler avant de passer cette loi", souligne-t-elle justement.
D'autres problèmes peuvent survenir lorsque la banque est prêteuse et garante, ce qui est courant au Luxembourg. "Elle intervient à tous les niveaux. D'un côté, la banque dit 'je ne rembourse rien parce que vous avez payé des travaux qui n'ont pas été réalisés. Mais de l'autre côté, l'acquéreur, il fait quoi quand il reçoit une facture? Il l'envoie à la banque. C'est donc la banque qui libère les fonds. La preuve qu'elle ne vérifie pas avant de payer", constate Me Guvence.
Les avocats considèrent que la banque devrait être beaucoup plus active dans les dossiers VEFA. Parce qu'actuellement, elle n'intervient que quand le problème est déjà là. Et quand il s'agit de rembourser les acquéreurs, elle vérifie tout scrupuleusement. "Pourquoi ne le fait-elle pas avant? (pendant la construction)", interroge Me Bucci.
Me Di Stefano le conseillait il y a maintenant près de deux ans: faites-vous conseiller par un avocat avant de signer une VEFA. L'argument était limpide: cela vous coûtera beaucoup moins cher qu'une acquisition auprès d'un promoteur douteux. Nous avons posé la question aux deux avocats qui nous ont parlé de ce qu'un avocat va faire si vous lui demandez de vous accompagner dans cette démarche.
"On va faire plusieurs choses. On va vérifier les modalités de paiement et la valeur du terrainqui ne peut pas dépasser plus de 10% du prix total, sauf si le promoteur le justifie. On va vérifier d'où vient la garantie bancaire, s'intéresser à l'état de la construction (déjà réalisé, va être réalisé?). Dans le deuxième cas, l'acte notarié est-il composés des documents nécessaires."
"On va chercher à savoir qui est le promoteur en s'intéressant à sa solvabilité, aux autorisations de bâtir, aux recours éventuels contre ce projet ou encore aux éventuelles actions judiciaires en cours contre ce promoteur. Il faut également savoir si vous signez un compromis de vente déguisé ou un contrat de réservation."
Me Guvence fait remarquer que quand il s'agit d'un promoteur récent, qui n'existe que depuis une année par exemple, "il y a potentiellement un risque". Pour Me Bucci, le choix est simple: "Même si ça devait coûter 10.000 euros, je vous donne un montant fantaisiste, nous conseillons de les payer plutôt que de s'engager dans une opération qui aboutira à des coûts beaucoup plus importants. Mieux vaut prévenir que guérir."
Découvrez notre nouvelle rubrique "Logement et immobilier": vous y trouverez l'actualité immobilière, des débats et de nombreux reportages. Découvrez également notre émission consacrée à la préoccupation numéro un des résidents du Luxembourg ci-dessous. Un débat d'une heure tous les mois sur des sujets concernant le logement et l'immobilier.