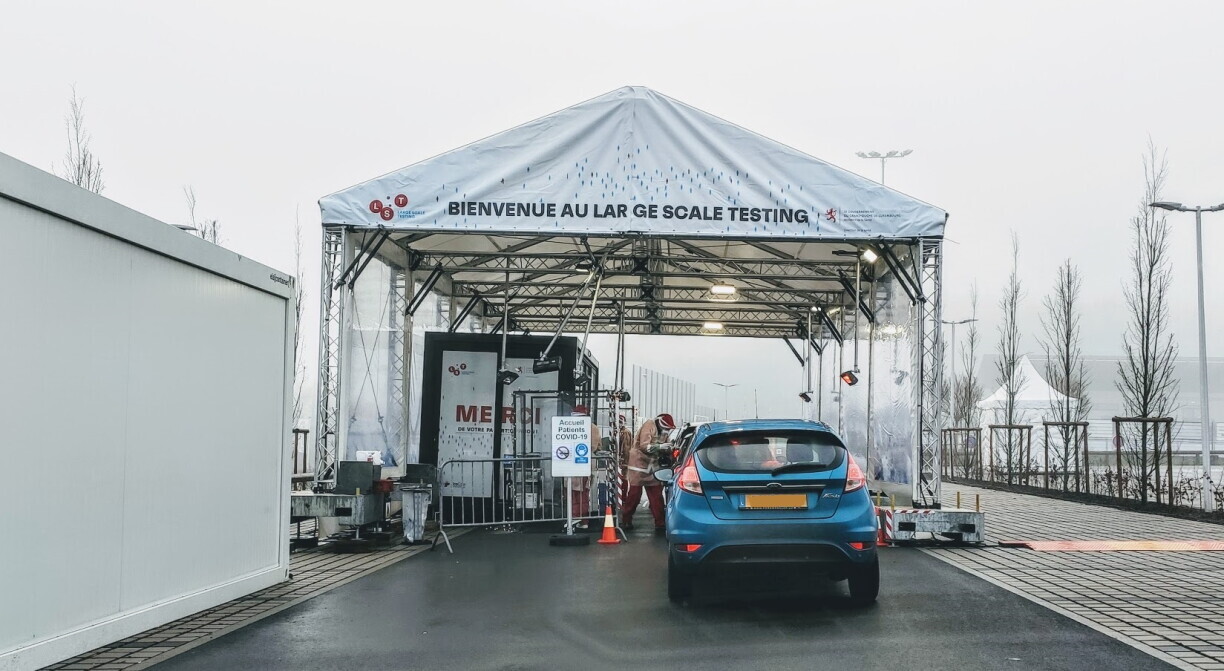
Cette remarque a été soulignée à plusieurs reprises lors du débat d’orientation consacré au rapport de la Cour des comptes sur les dépenses engendrées par le Large Scale Testing LST). Le rapport met en évidence un certain nombre de lacunes en matière de gestion financière, de budgétisation, d’attribution des marchés publics et de contrôle parlementaire. Le LST est un programme de dépistage massif lancé en mai 2020 pendant la pandémie de Covid-19 afin d'identifier précocement les cas,y compris asymptomatiques, pour casser "les chaînes" de transmission et surveiller l'évolution du virus.
En particulier, durant la première phase du Large Scale Testing, tous les engagements financiers n’ont pas été pris en compte dans le budget global. Outre le budget de 39,5 millions d’euros autorisé par le conseil de gouvernement, une commande supplémentaire de kits PCR d’un montant de 3,66 millions d’euros a été passée, portant ainsi les engagements financiers réels à 43,16 millions d’euros. Dans ce cas, une loi spéciale de financement aurait été nécessaire. Par ailleurs, lors des deuxième et troisième phases du programme, la Chambre des députés n’a pas reçu l’ensemble des informations financières requises pour pouvoir exercer pleinement sa mission de contrôle.
La Cour des comptes a en outre constaté que les comptes définitifs ne reprenaient pas l’ensemble des recettes et des dépenses réellement engagées. Certaines dépenses, notamment celles liées au matériel de test, aux frais d’expertise et aux analyses sérologiques, n’ont pas été intégralement prises en compte. De même, environ 1,4 million d’euros de recettes provenant de la vente de matériel n’ont pas été intégrés au décompte final.
Il a également été constaté que le Luxembourg Institute of Health (LIH) avait reçu environ 2,3 millions d’euros de plus que ce qui était nécessaire à la réalisation du projet. Ces fonds n’ont pas été remboursés mais réaffectés à un autre projet de recherche. Par ailleurs, des lacunes ont été relevées dans la vérification des coûts variables. Bien que le contrôle n’ait pas été achevé, les 20 % de paiement retenus ont malgré tout été versés.
Dans ce contexte, la co-rapporteure Stéphanie Weydert (CSV) a souligné que tous les engagements financiers d’un projet doivent être repris de manière exhaustive dans un budget global. La Chambre des députés devrait disposer à tout moment des informations nécessaires pour exercer efficacement sa mission de contrôle parlementaire. En outre, l’ensemble des coûts, directs comme indirects, doivent être documentés de manière systématique et les moyens budgétaires utilisés conformément à leur destination initiale.
Concernant les contrats, la Cour des comptes a critiqué le fait que les délais fixés et les indicateurs de performance (KPI) n’aient pas toujours été respectés. La co-rapporteure Sam Tanson (déi Gréng) a souligné que, malgré le fait que certains objectifs de performance n'aient pas été atteints, les sanctions prévues avaient parfois été considérablement réduites. Ainsi, lors de la deuxième phase du projet, des pénalités initialement fixées à 2 millions d’euros ont été ramenées à environ 266.000 euros.
La Cour des comptes a également relevé plusieurs manquements dans le domaine des marchés publics.
La co-rapporteure Sam Tanson (déi Gréng) a souligné que, lors de la première phase, les raisons ayant conduit à l’attribution du marché sans publication préalable n’avaient pas été suffisamment documentées. Il n’était notamment pas clairement établi si une analyse objective des fournisseurs potentiels avait été réalisée.
Lors de la deuxième phase, malgré un appel d’offres européen, une seule offre a été soumise, celle des Laboratoires Réunis. Grâce à leur infrastructure et à l’expérience acquise lors de la première phase, ceux-ci bénéficiaient ainsi d’une position quasi privilégiée, rendant toute concurrence réelle pratiquement impossible.
Au cours des négociations, il leur a en outre été garanti 26,9 millions d’euros de coûts fixes, transférant ainsi une partie du risque financier à l’État.
Un autre point largement débattu concerne les relations entre le gouvernement et la Chambre des députés dans le cadre du projet de Large Scale Testing.
La fiche financière relative à la deuxième phase du projet n’a pas été jointe au projet de loi, bien qu’elle existât. De même, lors de la communication des résultats des phases précédentes, la Chambre n’a pas reçu l’ensemble des données nécessaires.
Par ailleurs, la collaboration avec la Cour des comptes n’aurait pas toujours fonctionner corectement, certains documents ayant été transmis tardivement, de manière peu structurée ou incomplète.
En cas de futures crises, les deux co-rapporteures ont insisté sur la nécessité de mieux préparer les procédures de marchés publics, de rédiger des contrats plus clairs, d’appliquer les sanctions de manière conséquente et d’intégrer l’ensemble des coûts dans un budget global. Elles ont surtout souligné que la Chambre des députés devait être informée en permanence de manière transparente et complète, afin de pouvoir exercer efficacement sa mission de contrôle parlementaire.